Gazdaság
NFC-s banki csalás: így működik az új módszer, és így lehet védekezni ellene
A csalók telefonon hívják fel az áldozatot, alkalmazást telepíttetnek vele, majd arra kérik, hogy érintse a bankkártyáját a telefonhoz. A veszélyt nem az érintésmentes technológia jelenti, hanem a rábeszéléssel telepített alkalmazás. Bemutatjuk, hogyan zajlik a csalás, mit mutatnak a friss adatok, és mire érdemes figyelni egy gyanús hívásnál.
2026-10-09 · 5 perc olvasás
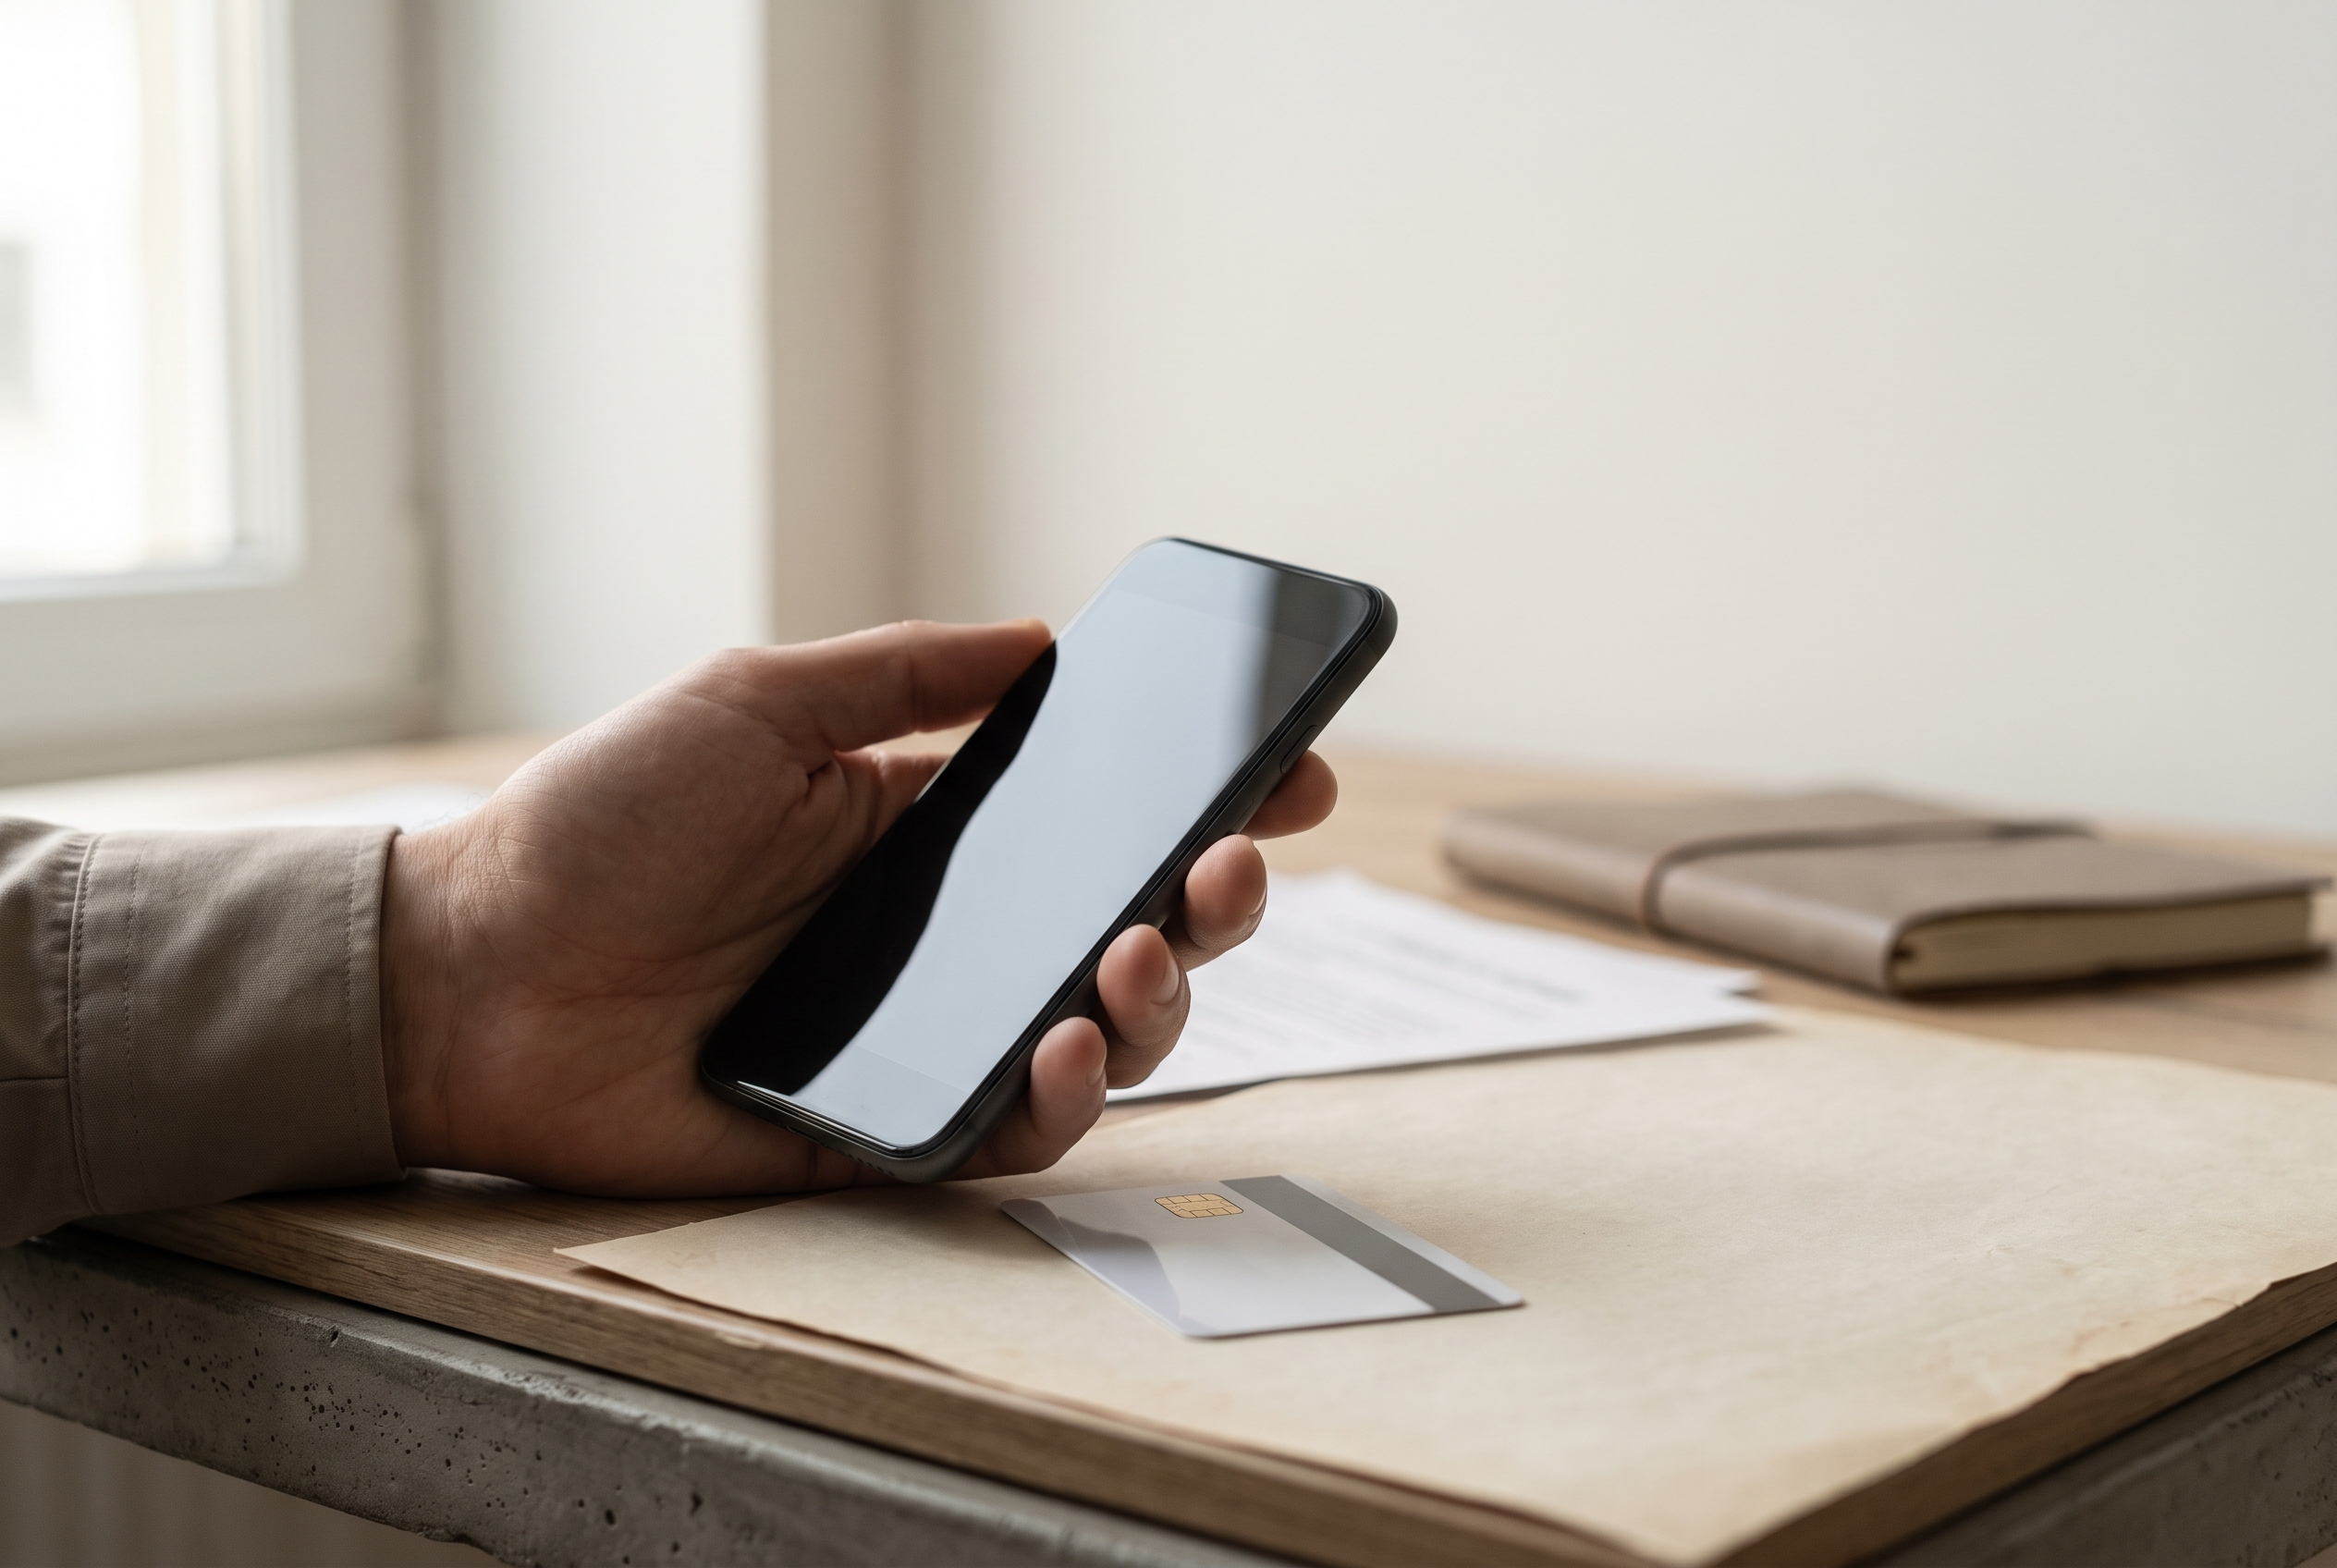
Októberben megjelent a hazai banki csalások legfrissebb toplistája, és ezen a szakértők szerint új módszer is feltűnt: az érintésmentes, NFC-technológiát kihasználó adathalászat. A trükk lényege, hogy a csalók a bankkártya elvétele nélkül jutnak hozzá a kártyaadatokhoz. Ehhez az áldozat közreműködésére van szükségük. Az alábbiakban bemutatjuk, hogyan zajlik egy ilyen támadás, miért nem maga az érintéses fizetés a gyenge pont, és mit tehet, akit gyanús hívás ér.
Mi az NFC, és hogyan kerül a képbe a csalás?
Az NFC (Near Field Communication) rövid hatótávolságú vezeték nélküli kapcsolat, amely csak néhány centiméteres távolságon működik. Ez teszi lehetővé, hogy a bankkártyát vagy a telefont a terminálhoz érintve fizessünk. A legtöbb mai okostelefon képes NFC-chipeket beolvasni, így egy hozzá érintett kártyával is kommunikálni tud.
A FinTechRadar elemzése szerint az új módszer hibrid támadási forma: a telefonos pszichológiai nyomásgyakorlást ötvözi a technológiai adatkihalászással. A csalók tehát nem egyszerűen feltörnek valamit, hanem először meggyőzik az áldozatot, hogy saját maga tegye meg a döntő lépéseket.
Lépésről lépésre: így zajlik a támadás
Az Erste Bank biztonsági tájékoztatója és a Rakéta.hu beszámolója alapján a csalás jellemzően a következő forgatókönyvet követi:
- Telefonhívás: a csaló felhívja az áldozatot, és nyereményt vagy valamilyen jóváírást ígér neki.
- Alkalmazás telepítése: a beszélgetés közben ráveszi, hogy töltsön le és telepítsen egy alkalmazást a telefonjára.
- Kártya érintése: ezután arra kéri, hogy érintse a bankkártyáját a telefonhoz, például a „nyeremény jóváírásához” vagy egy „azonosításhoz”.
- Adatok továbbítása: a telepített alkalmazás beolvassa a kártya adatait, amelyek így a bűnözőkhöz kerülnek, miközben a fizikai kártya végig az áldozatnál marad.
A módszer azért alattomos, mert az áldozatnak nincs oka azt gondolni, hogy bármit elvesztett volna. A kártya a zsebében van, a telefon látszólag rendben működik, a hívó pedig hihető történettel érkezett.
Nem az érintésmentes fizetés a gyenge pont
Fontos tisztázni, hogy a kockázatot nem maga az NFC-technológia jelenti. Az Erste Bank és a Nemzeti Kiberbiztonsági Intézet figyelmeztetései szerint a kártya érintése önmagában biztonságos. A veszély forrása a telefonra rábeszéléssel telepített rosszindulatú vagy távoli hozzáférést biztosító alkalmazás, amely a beolvasott adatokat továbbítja a csalóknak.
Ez a gyakorlatban azt jelenti, hogy nem kell lemondani az érintéses fizetésről a boltban. A figyelmet arra érdemes fordítani, hogy milyen alkalmazás kerül a telefonra, ki kéri a telepítését, és milyen helyzetben. A Nemzeti Kiberbiztonsági Intézet útmutatókat tesz közzé a mobileszközök védelméről, valamint arról, hogyan lehet védekezni a fiókátvételt célzó támadások ellen. Az intézet külön figyelmeztet a pszichológiai manipuláció veszélyeire is.
Mit mutatnak a friss számok?
A BiztosDöntés.hu összesítése a Magyar Nemzeti Bank 2026 második negyedéves adataira hivatkozik. A portál szerint ebben az időszakban mintegy 52 ezer kártyás visszaélés történt, amelyek összesen 1,74 milliárd forint kárt okoztak. Az átutalásos csalások kára ugyanakkor a beszámoló szerint 5,37 milliárd forintra nőtt.
A két kategória között lényeges a különbség. A BiztosDöntés.hu szerint az átutalási csalások kárnövekedése szinte teljes egészében a vállalati számlák elleni támadásokból származott. A kártyás visszaélések – köztük az új NFC-s módszer – viszont közvetlenül a hétköznapi kártyahasználókat érintik, ezért a lakossági ügyfelek számára ez a terület különösen fontos.
Ki viseli a kárt?
A Rakéta.hu beszámolója szerint a kártyás visszaélések miatti kár mintegy kétharmadát, nagyjából 66 százalékát maguk a kártyabirtokosok kénytelenek viselni. Ez jól mutatja, hogy egy sikeres csalás után a pénz visszaszerzése korántsem magától értetődő.
Hogy egy konkrét esetben ki és milyen mértékben felel a kárért, az a körülményeken és a bank feltételein múlik. Érdemes ezért előre tájékozódni a saját bankszámla- és kártyaszerződés feltételeiről, és szükség esetén a bankhoz vagy szakemberhez fordulni. A megelőzés ennél mindenképpen egyszerűbb.
Mit tegyen, ha „a bank” vagy egy nyereményt ígérő hívó telefonál?
A banki biztonsági figyelmeztetések, köztük az Erste Bank tájékoztatója is arra intenek, hogy telefonhívás közben senki ne telepítsen alkalmazást valaki más kérésére. Néhány általános szempont, amely segíthet felismerni és elkerülni a csapdát:
- Gyanakodjon, ha a hívó alkalmazás telepítését kéri. Egy hívás közben elhangzó ilyen kérés komoly figyelmeztető jel.
- Ne érintse a kártyáját a telefonjához idegen kérésre. A bankkártyát fizetéskor a terminálhoz kell érinteni, nem egy hívó által megnevezett alkalmazáshoz.
- Legyen óvatos a váratlan nyereményekkel és jóváírásokkal. A csalók gyakran ezzel teremtenek bizalmat és sürgető hangulatot.
- Bontsa a vonalat, és hívja vissza a bankot. Érdemes a kártya hátoldalán vagy a bank hivatalos honlapján szereplő számot használni, nem azt, amelyről a hívás érkezett.
- Csak hivatalos alkalmazásboltból telepítsen. Ott is érdemes ellenőrizni a fejlesztő nevét és a kért engedélyeket.
- Ne engedje, hogy siettessék. Az időnyomás a manipuláció egyik eszköze; egy valódi ügyintézés kibírja, hogy utánanézzen.
Ha már megtörtént: az első lépések
Ha valaki gyanítja, hogy egy hívó rábeszélésére a telefonjával, egy gyanús alkalmazáson keresztül beolvastatta a kártyája adatait, érdemes minél előbb felvenni a kapcsolatot a bankjával a hivatalos ügyfélszolgálati számon, és kérni a kártya letiltását. A telefonra telepített ismeretlen alkalmazást célszerű eltávolítani, és átnézni a számlatörténetet, hogy nem történtek-e ismeretlen tranzakciók.
A gyors reagálás azért fontos, mert minél hamarabb értesül a bank a gyanús helyzetről, annál több esély van a további visszaélések megakadályozására. Csalás gyanújával a rendőrséghez is lehet fordulni.
Összegzésként: az új NFC-s csalás nem a technológia hibájára épít, hanem az emberi bizalomra és a sietségre. Aki hívás közben soha nem telepít alkalmazást idegen kérésére, és nem érinti a kártyáját a telefonjához egy ismeretlen utasítására, az már sokat tett a védekezésért. A cikk általános tájékoztatást nyújt, nem minősül pénzügyi vagy jogi tanácsadásnak; konkrét ügyben a bankkal vagy szakemberrel érdemes egyeztetni.
Felhasznált források
- 1.Erste Bank Biztonsági Központerstebank.huellenőrzött
- 2.Nemzeti Kiberbiztonsági Intézetnki.gov.huellenőrzött
- 3.Itt a banki csalások toplistája: új módszerrel verik át az ügyfeleketbiztosdontes.huellenőrzött
- 4.Érdemes figyelni: új NFC-s módszerrel húzzák le a magyarokatraketa.huellenőrzött
- 5.Új banki csalás terjed Magyarországonfintechradar.huellenőrzött
A forrásokat a szerkesztőségi tényellenőrzés során használtuk fel.
Kapcsolódó cikkek
Gazdaság
1,6 százalékra lassult az infláció szeptemberben: hol csökkentek leginkább az élelmiszerárak, és mi lesz az árrésstoppal?
2026-10-08 · 5 perc olvasás
Gazdaság
Mit jelent a MOL-nak és a régiós üzemanyagpiacnak, hogy meghosszabbították a NIS-ügyletről szóló amerikai engedélyt?
2026-10-01 · 5 perc olvasás
Gazdaság
Változtak a vámolási szabályok a külföldi webshopos rendeléseknél: erre figyeljen, aki EU-n kívülről vásárol
2026-09-24 · 5 perc olvasás
Legfrissebb cikkek
Gazdaság / Üzemanyag
Ha esik a dízel tőzsdei ára, miért nem lesz azonnal olcsóbb a tankolás?
2026-10-09 · 5 perc olvasás
Sport & Városfejlesztés
Budapest a 2036-os olimpia szűkített listáján: mit tartalmaz a terv, és mit jelenthet a fővárosnak?
2026-10-09 · 5 perc olvasás
Életmód & Városfejlesztés
Újraindulhat a ferencvárosi Diákváros: mit jelenthet ez a kollégiumi férőhelyekre és a megfizethető lakhatásra?
2026-10-09 · 5 perc olvasás