Pénzügyek
50/30/20-as szabály: így tervezheted meg a családi kasszát
Mennyi jusson a megélhetésre, a szabadon választható kiadásokra és a megtakarításra? Nettó mediánbérrel számolt példákon mutatjuk meg az 50/30/20-as szabályt és a rugalmas alkalmazását.
2026-11-19 · 5 perc olvasás
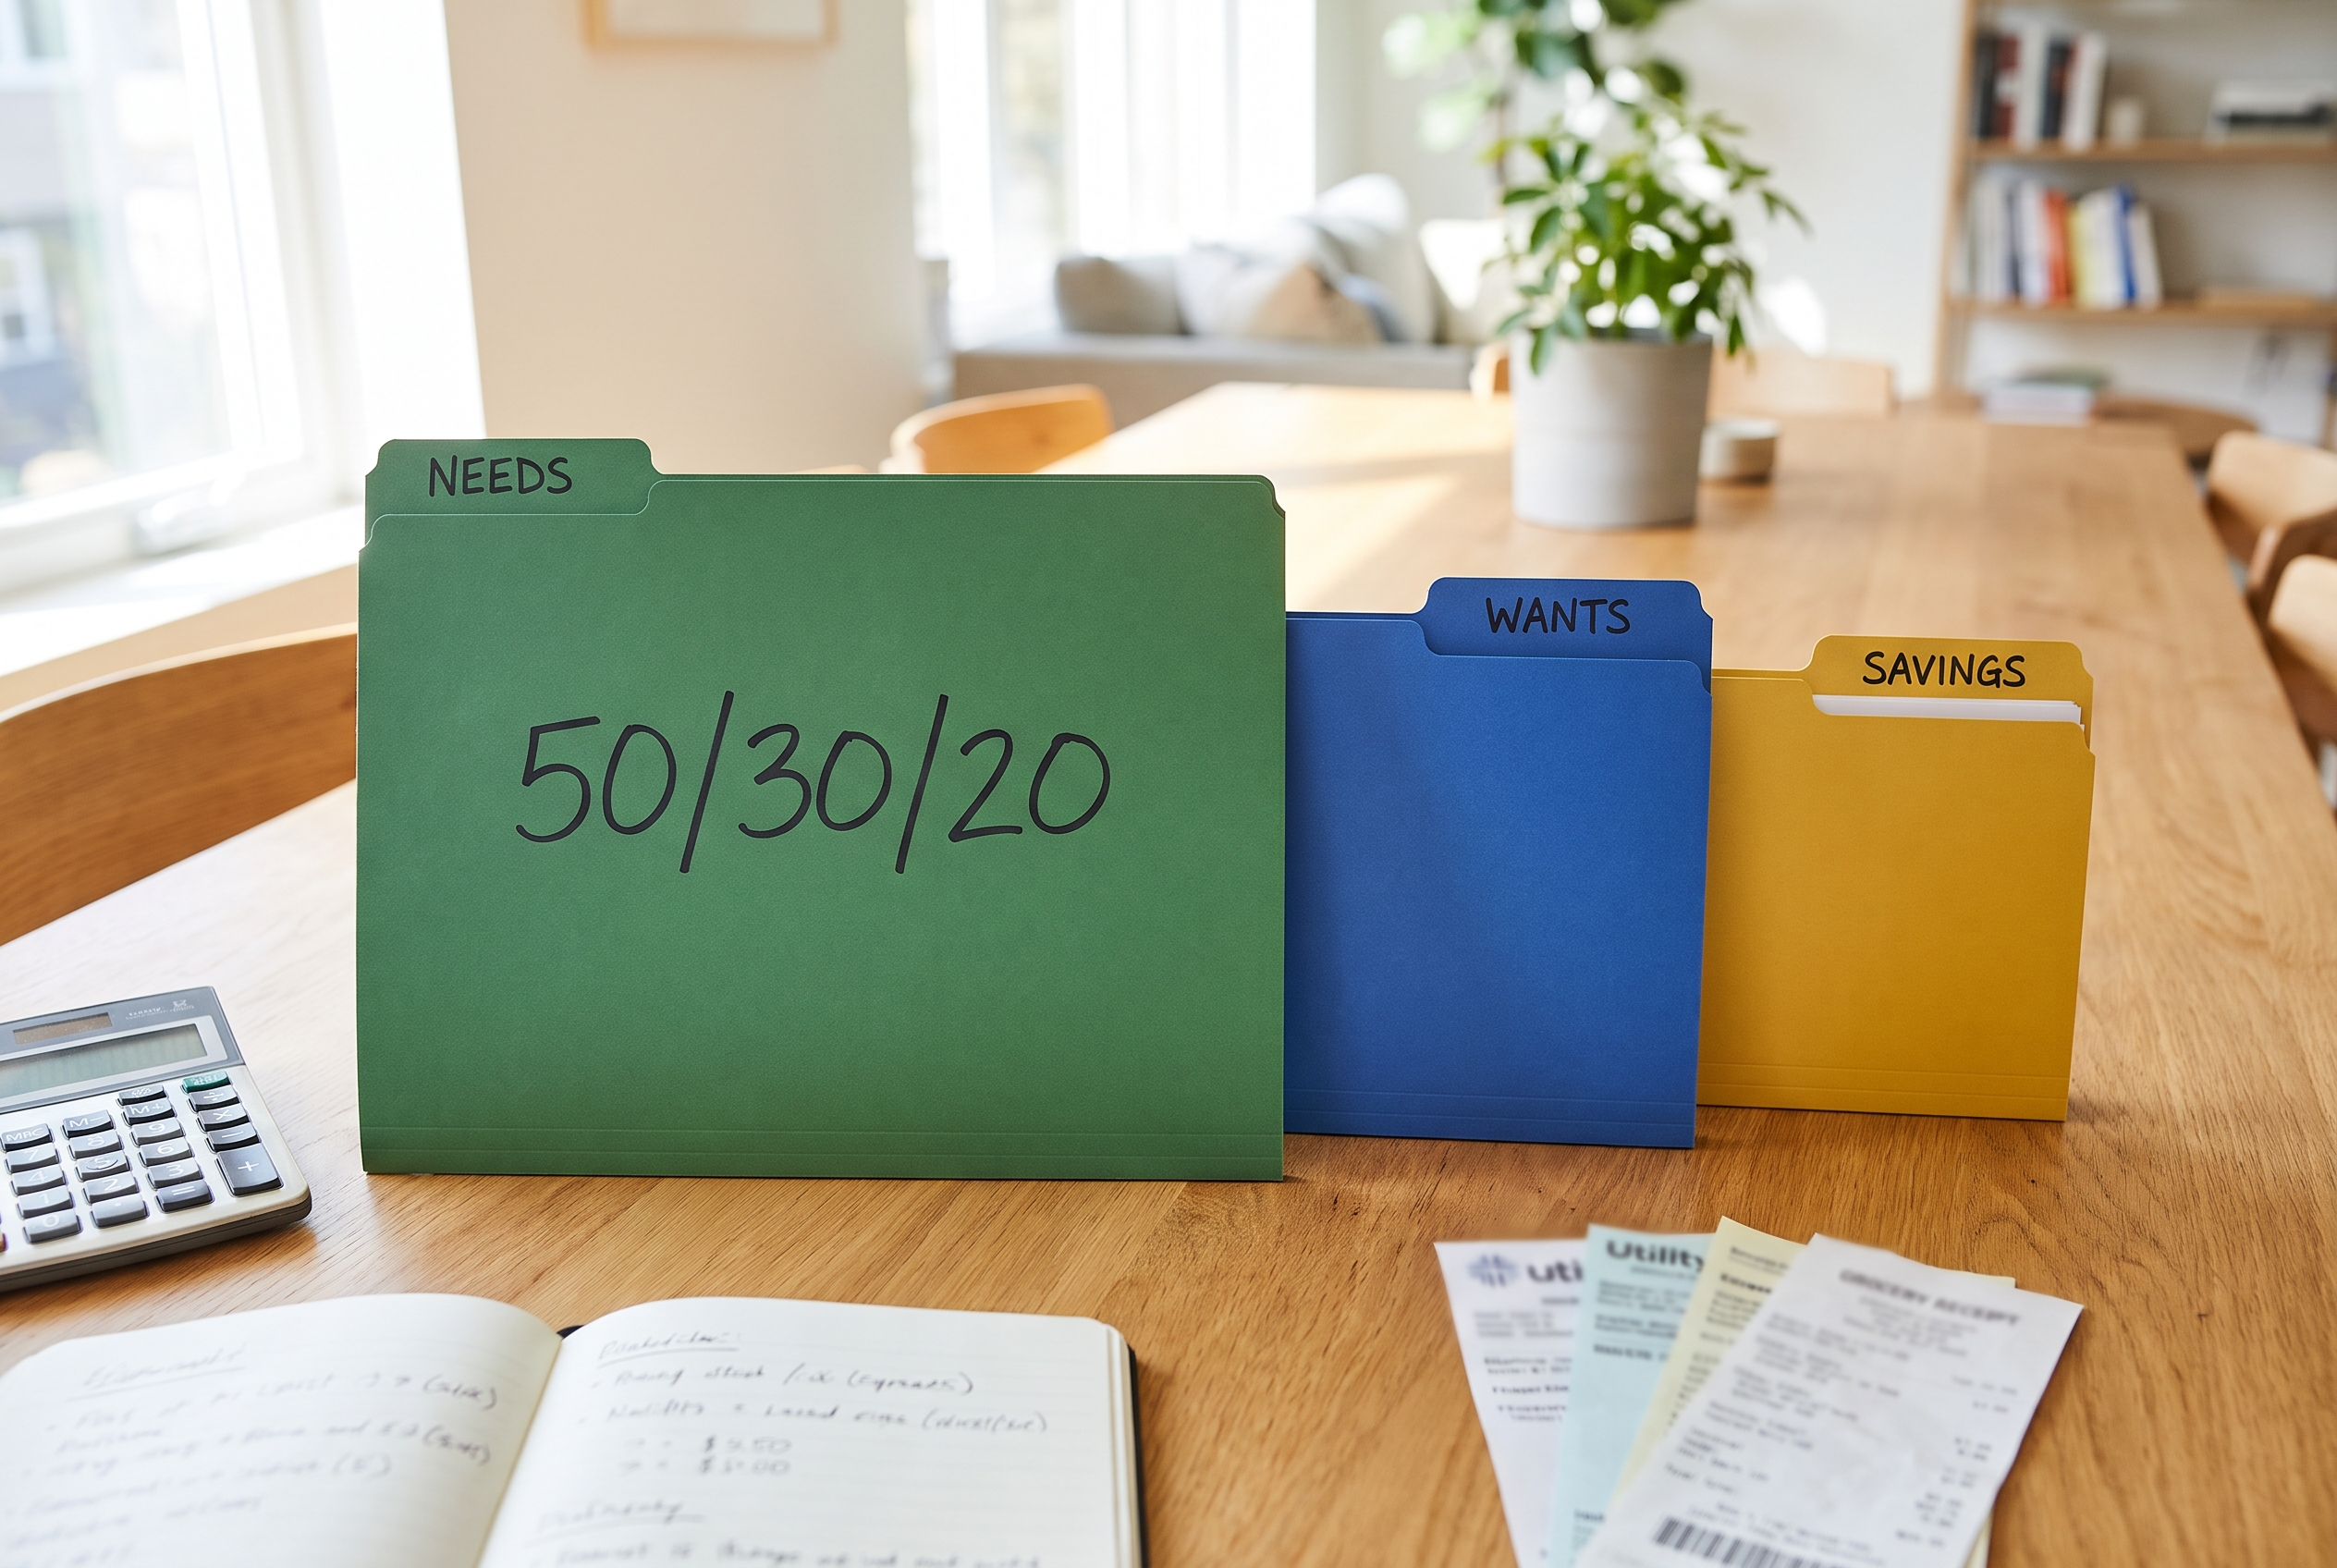
A lakhatás, a számlák és az élelmiszer kifizetése után mennyi maradjon kikapcsolódásra, és mennyit tegyél félre? Az 50/30/20-as szabály ezeknek ad külön helyet a családi költségvetésben: Papszt Kriszta pénzügyi témájú útmutatója szerint a nettó jövedelem felét az alapszükségletekre, 30 százalékát a személyes igényekre, 20 százalékát pedig megtakarításra és adósságcsökkentésre osztja. A kérdés az, hogyan igazíthatod ezt a saját bevételeidhez és kiadásaidhoz.
A saját nettó bevételedből indulj ki, ne a bruttó átlagbérből
A költségvetésedhez azt az összeget érdemes alapul venned, amelyből ténylegesen gazdálkodhatsz. Családi tervezésnél írd össze a közös kiadásokra rendelkezésre álló rendszeres nettó bevételeket, és külön jelöld az alkalmi pénzeket. Így egy egyszeri jutalom nem válik észrevétlenül a mindennapi költések állandó fedezetévé.
A magyar kereseti viszonyok érzékeltetéséhez jó összehasonlítási pont lehet a nettó mediánkereset. A KSH 2026. szeptemberi kereseti gyorstájékoztatója szerint ez 435 600 forint volt, míg a teljes munkaidőben alkalmazásban állók bruttó átlagkeresete 737 400 forintot tett ki. A két számot nem lehet közvetlenül egymás helyére tenni: nemcsak a bruttó és a nettó összeg különbözik, hanem az átlag és a medián is más mutató.
A medián a kereseti sor közepét jelöli: ugyanannyian keresnek nála kevesebbet, mint többet. Ettől azonban még nem egy család elkölthető jövedelmét mutatja, és nem mondja meg, mennyiből kellene kijönnöd. A saját tervedben a tényleges bevételed szerepeljen; az országos adat itt csak a számpélda kiindulópontja.
Három keretbe rendezd a kiadásokat
Papszt Kriszta ismertetőjében az 50/30/20-as felosztás az alapvető megélhetést, a személyes igényeket és a jövőre félretett pénzt választja külön. A saját nyilvántartásodban például az alábbi csoportosítással próbálhatod ki:
- Alapszükségletek: lakhatás, alapvető élelmiszerek, közüzemi számlák és a munkába járáshoz szükséges közlekedés.
- Személyes igények: éttermezés, szórakozás, választható előfizetések és olyan vásárlások, amelyeket el tudsz halasztani.
- Megtakarítás és adósságcsökkentés: vésztartalék, későbbi célokra félretett pénz, illetve a kötelező törlesztésen felül vállalt adósságcsökkentés.
A besorolásnál ne kizárólag a vásárlás helyét nézd, hanem a célját is. Egy élelmiszerboltban vásárolt alapanyag és egy különleges alkalomra vett drágább finomság ugyanazon a blokkon szerepelhet, mégis más szerepet tölthet be a költségvetésedben. Nem szükséges minden apróságot külön elemezned: olyan részletességet válassz, amelyet később is követni tudsz.
Nettó 435 600 forintnál így néz ki a felosztás
A KSH által közölt nettó mediánkeresetre alkalmazva az útmutatóban szereplő arányokat az alábbi összegek adódnak. Ezek saját számítások, nem megélhetési költségbecslések, és nem azt jelentik, hogy minden háztartásnak elegendő az így kijelölt keret.
- Alapszükségletekre: 435 600 × 0,50 = 217 800 forint.
- Személyes igényekre: 435 600 × 0,30 = 130 680 forint.
- Megtakarításra és adósságcsökkentésre: 435 600 × 0,20 = 87 120 forint.
Ha egy háztartásban két kereső egyaránt ekkora nettó összeget kapna, a közös bevételük 871 200 forint lenne. Ugyanezzel a saját számítással 435 600 forint jutna az alapszükségletekre, 261 360 forint a személyes igényekre, 174 240 forint pedig megtakarításra és adósságcsökkentésre. Ez szemléltető példa, nem egy tipikus magyar család jövedelmének vagy kiadásainak leírása.
Előbb a tényleges költéseket nézd meg, utána állíts célokat
Kezdésként vedd elő egy lezárt hónap bankszámlakivonatát, és egészítsd ki a készpénzes vásárlásokkal. Sorold be a tételeket a választott csoportokba, majd hasonlítsd össze a kapott összegeket a tervezett keretekkel. Így nem emlékezetből kell eldöntened, hol lenne mozgástered.
Az előre látható, de nem havonta jelentkező kiadásokat is felírhatod: ilyen lehet egy éves díj vagy a tervezett iskolakezdési vásárlás. Ezekre külön havi keretet képezhetsz, a költés céljának megfelelő kategórián belül. Attól, hogy egy összeget előre félreteszel egy ismert számlára, még ne számold el újra hosszú távú megtakarításként is.
Ezután válassz egy jól körülhatárolható változtatást. Megnézheted például, használsz-e minden előfizetést, vagy mely választható vásárlásokat halasztanád el szívesen egy fontosabb cél kedvéért. A terv legyen konkrét, de ne feltételezze, hogy minden kiadásod szabadon csökkenthető.
A lakáshitelt ne számold el kétszer
A hiteltörlesztésnél könnyű összekeverni a kötelező havi kiadást az önként vállalt adósságcsökkentéssel. A saját táblázatodban választhatsz olyan megoldást, amelyben a kötelező lakáshitel-törlesztő a lakhatásnál szerepel, a külön vállalt többletbefizetés pedig a megtakarítási és adósságcsökkentési keretnél. Ez nyilvántartási javaslat, nem a hitelszerződésedre vonatkozó előírás.
A lényeg, hogy ugyanaz az összeg csak egyszer jelenjen meg. Ha előtörlesztést fontolgatsz, érdemes előbb tájékozódnod a saját szerződésed feltételeiről és az esetleges költségekről. A költségvetési arány önmagában nem dönti el, hogy a te helyzetedben melyik pénzügyi lépés kedvezőbb.
A vésztartalék kapjon külön célt
Papszt Kriszta útmutatója a megtakarítási rész első céljaként legalább háromhavi vésztartalék felépítését javasolja. Ezt kiinduló ajánlásként érdemes kezelned, nem mindenkire érvényes kötelező összegként. A saját célodat ahhoz igazíthatod, milyen alapvető kiadásokat kellene fedezned egy bevételkiesés vagy váratlan helyzet idején.
A nyilvántartásban különítheted el a vésztartalékot a nyaralásra vagy más tervezett vásárlásra gyűjtött pénztől. Ha felhasználsz belőle, az említett útmutató a visszatöltését helyezi előtérbe; a saját tervedben ehhez reálisan vállalható ütemet kereshetsz. Így látható marad, melyik félretett összeg milyen feladatot szolgál.
Ha az alapkiadások túllépik a keretet, a terven változtass
Ha a lakhatás és a többi szükséges kiadás nem fér bele a bevételed felébe, attól még nem vezeted rosszul a háztartást. Az arány legyen összehasonlítási alap, ne olyan elvárás, amely miatt papíron elrejtesz kiadásokat. Először azt nézd meg, mely költségeken tudsz egyáltalán változtatni, és melyek adottak a jelenlegi helyzetedben.
A személyes igények keretét sem szükséges teljesen elköltened csak azért, mert a felosztás ennyit rendel hozzá. Ha több marad, átirányíthatod egy választott célra; ha pedig a tervezett megtakarítás túl nagy vállalás, kereshetsz kisebb, tartható összeget. Családi egyeztetésnél arról is érdemes beszélnetek, mely közös célokért milyen lemondás fér bele mindenkinek.
A működő költségvetés követhető marad
Az 50/30/20-as szabályt olyan kiinduló tervként használd, amelyet a saját bevételeidhez és kötelezettségeidhez igazíthatsz. Nézd át rendszeresen a tényleges költéseidet, kerüld a kétszeres elszámolást, és válassz világos célt a félretett pénznek. A cikk általános pénzügyi tájékoztatás, nem személyre szabott pénzügyi szakvélemény; hitellel vagy befektetéssel kapcsolatos döntés előtt érdemes megfelelő szakemberrel egyeztetned.
Felhasznált források
- 1.KSH Keresetek gyorstájékoztatóksh.huellenőrzött
- 2.Mi az az 50/30/20-as költségvetési szabály?papsztkriszta.comellenőrzött
- 3.KSH Módszertan - Kereseti mutatókksh.hu
- 4.Váratlan nyugdíjkorhatár-csökkentés jöhetpenzcentrum.hu
- 5.Nyugdíjak és inflációs várakozások 2027allampapirkalkulator.hu
A forrásokat a szerkesztőségi tényellenőrzés során használtuk fel.
Kapcsolódó cikkek
Gazdaság
2027-es adócsomag: így változhat a nettó fizetés és a családi pótlék
2026-10-28 · 5 perc olvasás
Szabadidő
Családi programok 2026. október 23-án és az őszi szünetben
2026-10-23 · 5 perc olvasás
Gazdaság
Vagyonadó 1 milliárd forint felett: kiket érintene, és hogyan számolnák a tervezet szerint?
2026-10-16 · 4 perc olvasás
Legfrissebb cikkek
Hollywood
Robert Pattinson lesz az új James Bond az Amazon közlése szerint
2026-11-21 · 4 perc olvasás
Praktikus mindennapok és háztartás
Párás ablak, nedves falsarok: így szellőztess télen a penész ellen
2026-11-21 · 5 perc olvasás
Egészségügy
Országos szifiliszszűrés indul a szülészeteken: félórás gyorsteszt segítheti a megelőzést
2026-11-21 · 4 perc olvasás